Vous avez visité une maison samedi et votre banque est fermée ? En Belgique, vous pouvez contacter un courtier en crédit pour obtenir une première analyse de votre projet avant de faire une offre. Yes Crédit annonce notamment des rendez-vous possibles le samedi, selon les disponibilités. Mais cet échange ne constitue pas un accord bancaire : avant de remettre une offre écrite, faites vérifier sa durée et sa condition suspensive de crédit par un notaire.
L’objectif est d’avancer pendant le week-end sans confondre trois interventions : le courtier examine votre projet, le prêteur décide du financement et le notaire vous aide à mesurer la portée de votre engagement immobilier.
Qui contacter après une visite le samedi ?
Si vous souhaitez réagir rapidement après votre visite, commencez par un intermédiaire qui propose un canal de contact adapté aux demandes urgentes. La page Urgence de Yes Crédit présente des coordonnées téléphoniques directes et annonce des possibilités de rendez-vous le samedi, exceptionnellement le dimanche ou un jour férié, selon disponibilité.
Cette possibilité constitue une piste concrète, pas une permanence garantie. La disponibilité réelle dépend du créneau demandé et de la réponse reçue.
Lors du premier contact, précisez que vous venez de visiter une maison, que vous envisagez une offre et que vous avez besoin d’un avis préliminaire sur votre financement. Demandez explicitement :
- Un entretien est-il possible pendant le week-end, et à quel moment précis ?
- L’échange portera-t-il sur une première estimation de votre capacité de financement ou seulement sur la préparation du dossier ?
- Quels renseignements faut-il communiquer pour obtenir un retour utile ?
Comment interpréter la réponse ? Si le courtier confirme un créneau et précise la prestation proposée, vous savez quelle démarche engager. S’il ne peut pas vous recevoir, ne présumez pas qu’un autre conseiller sera disponible immédiatement. Sans réponse, considérez le rendez-vous comme non confirmé et préparez la reprise des contacts bancaires.
La rapidité ne dispense pas non plus de vérifier l’identité de l’intermédiaire. La FSMA, autorité belge des services et marchés financiers, permet d’orienter la vérification des intermédiaires en crédit hypothécaire.
Pour effectuer ce contrôle, demandez la dénomination légale de l’entreprise et ses références d’inscription, puis recherchez une fiche correspondant à la même entité et à l’activité concernée. Yes Crédit affiche le numéro FSMA 125445 sur son site ; cette indication fournie par le prestataire ne remplace pas une consultation indépendante du registre.
Une fiche concordante et actuelle apporte un élément vérifiable sur le statut de l’intermédiaire. Une discordance nécessite un éclaircissement avant de transmettre des renseignements sensibles. Si le registre n’a pas été consulté, le statut reste à contrôler : il ne faut conclure ni à une inscription validée ni à une irrégularité.
Ce que le courtier peut vérifier avant la banque
Le principal intérêt d’un premier échange est de transformer une envie d’acheter en projet de financement plus concret. Le courtier peut examiner les caractéristiques de votre demande, identifier les informations manquantes et vous aider à préparer les échanges avec les prêteurs.
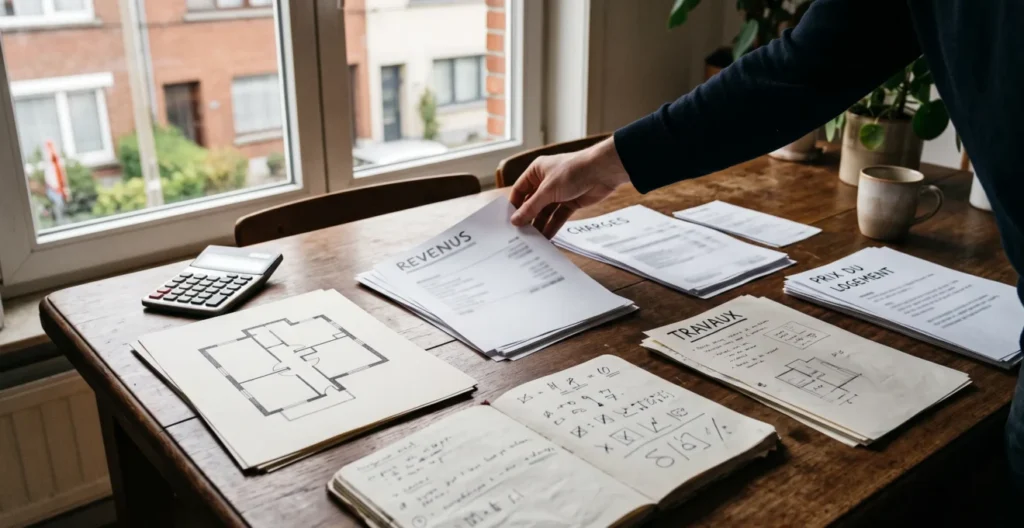
Pour rendre cette analyse utile, réunissez les éléments suivants :
- Le bien : prix demandé, localisation, caractéristiques du logement et éventuels travaux envisagés.
- Les revenus : ressources et justificatifs disponibles des personnes qui souhaitent emprunter.
- Les charges : dépenses régulières et remboursements d’emprunts en cours.
- L’apport : épargne mobilisable et sommes que vous souhaitez conserver pour les frais ou les imprévus.
- Le calendrier : date de visite, éventuelle échéance communiquée pour l’offre et disponibilité pour les démarches suivantes.
Transmettez les documents personnels par un canal approprié, après avoir identifié votre interlocuteur. Une première conversation peut commencer avec des informations générales ; le professionnel précisera les justificatifs nécessaires à l’étude du dossier.
Une préanalyse n’est pas une acceptation du crédit. Même si le courtier estime votre projet envisageable, le prêteur conserve la décision de financement. L’analyse préliminaire ne signifie pas que le montant, le taux ou les conditions d’un futur emprunt sont acquis.
Cette distinction est importante lorsqu’un vendeur attend une offre rapide. Une estimation encourageante peut vous aider à organiser la suite, mais elle ne doit pas être présentée comme une garantie de solvabilité délivrée par une banque.
Les informations du SPF Économie sur le crédit hypothécaire permettent de replacer la démarche dans le cadre belge. La documentation européenne standardisée, notamment la fiche ESIS, intervient dans l’information relative au crédit hypothécaire et ne se confond pas avec une simple simulation de courtier.
À l’issue de l’échange, retenez donc ce qui a réellement été examiné, les pièces restant à fournir et les prochaines démarches auprès des prêteurs. Si le courtier ne dispose pas d’éléments suffisants, demandez ce qui manque plutôt que de transformer une appréciation indicative en feu vert pour acheter.
Comment protéger son offre avant de signer ?
En Belgique, une offre d’achat immobilière ne constitue pas nécessairement une simple réservation sans conséquence. Lorsqu’elle est acceptée, elle peut engager l’acquéreur. C’est pourquoi l’urgence ressentie après une visite ne doit pas conduire à transmettre un document dont les effets sont mal compris.
Deux points méritent une attention particulière avant l’envoi : la durée de validité de l’offre et la condition suspensive liée à l’obtention du crédit.
La durée précise pendant combien de temps votre proposition reste valable selon sa rédaction. Il faut comprendre à quelles conditions le vendeur peut l’accepter et ce que cette acceptation implique. La condition suspensive de financement doit, quant à elle, être adaptée au projet, aux démarches de crédit envisagées et aux justificatifs et délais applicables.
Une formule générale mentionnant simplement une obtention de prêt ne doit pas être considérée comme automatiquement protectrice. Les modalités exactes de la clause et les obligations qu’elle prévoit peuvent changer les conséquences d’un refus de financement.
Les recommandations de Wikifin sur l’offre d’achat et les explications des notaires belges apportent des repères pour comprendre cet engagement.
Avant de remettre votre proposition, transmettez le projet complet à un notaire et demandez-lui de contrôler les éléments qui comptent dans votre situation :
- La formulation de la condition suspensive d’obtention du crédit.
- La durée de validité de l’offre et les échéances prévues dans les clauses.
- Les démarches et justificatifs à produire si le crédit n’est pas obtenu.
- Les conséquences des différentes issues possibles, notamment si le financement reste incertain.
Que faire selon le retour du notaire ? Si le projet est relu et que ses conséquences vous ont été expliquées, vous pouvez décider de la suite en connaissance de cause. Si la clause est incomplète ou présente un risque, demandez une rédaction corrigée avant toute transmission. Si aucune relecture n’a pu être obtenue, ne supposez pas que le texte est suffisamment protecteur.
Cette préparation s’inscrit dans l’ensemble des étapes d’un achat de maison entre particuliers. Le financement et les engagements juridiques doivent être examinés ensemble, plutôt que comme deux formalités indépendantes.
Le plan d’action à appliquer dès la visite
Pour éviter de perdre du temps tout en limitant les décisions précipitées, organisez vos démarches autour de trois validations successives. Chacune doit produire une information exploitable avant de passer à l’étape suivante.
- Samedi : qualifier le contact avec le courtier. Utilisez les coordonnées officielles, expliquez la visite et demandez un créneau ainsi que la nature exacte de l’entretien proposé. Le résultat attendu est une confirmation explicite. Si elle manque, préparez les informations nécessaires pour reprendre les démarches lors de la prochaine période de disponibilité, sans supposer qu’un rendez-vous existe.
- Préparer la première appréciation financière. Réunissez prix du bien, revenus, charges, crédits en cours, apport, travaux et échéances. Demandez quels éléments ont été examinés et lesquels restent indispensables. Le résultat utile est une première analyse avec ses limites, pas une offre bancaire ferme. Si le projet reste insuffisamment documenté, complétez le dossier avant de tirer une conclusion sur le financement.
- Faire contrôler le projet d’offre avant de l’envoyer. Soumettez le texte, sa durée et la condition suspensive à un notaire. Demandez une réponse précise sur les délais, justificatifs et conséquences possibles. Si le projet nécessite une modification ou si sa portée n’est pas comprise, évitez de le transmettre en le considérant comme sécurisé.
Pour identifier les services et les coordonnées générales du prestataire évoqué, vous pouvez également consulter le site du courtier en crédit pour particuliers et professionnels Yes Crédit. Cette démarche de contact ne garantit ni rendez-vous immédiat ni financement.
La prochaine action utile : confirmez un interlocuteur disponible, rassemblez les pièces nécessaires et obtenez une relecture notariale adaptée avant de prendre un engagement écrit sur la maison visitée.